Kasbon perlu dicatat saat transaksi terjadi
Kasbon sering dimulai dari percakapan singkat: pelanggan membawa barang sekarang dan berjanji membayar kemudian. Bagi warung yang mengenal banyak pelanggan, kebiasaan ini dapat membantu hubungan dagang. Namun, tanpa catatan yang jelas, pemilik mudah lupa siapa yang berutang, transaksi mana yang belum dibayar, berapa pembayaran yang sudah masuk, dan berapa sisanya.
Cara mencatat kasbon pelanggan warung yang berguna tidak harus rumit. Setiap kasbon perlu terhubung dengan pelanggan dan penjualan asalnya, lalu setiap pembayaran mengurangi saldo yang sama sampai menjadi nol. Prinsip utamanya adalah PENJUALAN ≠ PIUTANG ≠ UANG TUNAI: ketiganya saling berhubungan, tetapi bukan peristiwa yang sama.
Pelajari dasar mencatat penjualan harian warungBaca panduan keuangan lain untuk UKM
Apa itu kasbon pelanggan warung?
Kasbon pelanggan adalah catatan bahwa barang sudah dijual atau diberikan kepada pelanggan, tetapi sebagian atau seluruh pembayarannya masih harus diterima kemudian. Dari sisi kontrol operasional warung, nilai yang belum dibayar merupakan piutang pelanggan atau hak usaha untuk menagih pembayaran.
Kasbon pelanggan berbeda dari utang warung kepada supplier. Kasbon membahas uang yang masih harus diterima dari pelanggan, sedangkan utang supplier membahas kewajiban warung membayar pemasok. Panduan ini tidak membahas pengelolaan utang supplier secara mendalam agar kedua arah kewajiban tidak tercampur.
Bedakan penjualan, piutang, dan uang tunai
Penjualan terjadi ketika barang diserahkan melalui transaksi yang dicatat. Jika pelanggan belum membayar, nilai yang belum diterima dicatat sebagai piutang. Uang tunai baru bertambah ketika pembayaran tunai benar-benar diterima. Karena itu, satu penjualan dapat terjadi hari ini sementara uangnya baru diterima beberapa hari kemudian.
Perbedaan ini penting saat memeriksa kas. Kasbon Rp50.000 yang belum dibayar bukan Rp50.000 uang fisik di laci. Memasukkannya sebagai kas akan membuat catatan seolah-olah uang tersedia, padahal warung baru memiliki hak untuk menagihnya.
Mengapa kasbon mudah terlupakan?
Kasbon mudah terlewat ketika hanya disampaikan lisan, ditulis di kertas terpisah, memakai nama panggilan yang sama untuk beberapa orang, atau tidak diperbarui setelah pelanggan membayar. Transaksi kecil yang sering terjadi juga dapat terasa mudah diingat, tetapi menjadi sulit dibedakan setelah beberapa hari.
Risiko lain muncul ketika pembayaran diterima saat warung ramai. Uang mungkin sudah masuk, tetapi catatan piutang belum dikurangi, atau pembayaran justru ditempelkan ke kasbon pelanggan lain. Catatan yang konsisten membantu pemeriksaan tanpa mengandalkan ingatan pemilik maupun pelanggan.
Data minimum yang perlu dicatat
Untuk setiap kasbon, catat sekurang-kurangnya tanggal, identitas atau referensi pelanggan, transaksi atau barang yang relevan, nilai penjualan asal, pembayaran awal bila ada, serta sisa piutang. Beri penanda apakah statusnya masih terbuka atau sudah lunas.
Setiap pembayaran berikutnya perlu memuat tanggal, jumlah yang diterima, dan kasbon yang dikurangi. Bukti pembayaran dapat disimpan bila tersedia. Format boleh berupa buku, lembar kerja, atau aplikasi, tetapi unsur yang dicatat harus cukup untuk menelusuri perubahan saldo.
Identifikasi pelanggan dengan jelas
Gunakan nama yang mudah dibedakan. Jika beberapa pelanggan memiliki nama serupa, tambahkan referensi yang wajar seperti nomor telepon, lingkungan, atau keterangan lain yang disepakati dan memang diperlukan. Hindari mencatat data pribadi berlebihan yang tidak relevan dengan transaksi.
Konfirmasikan identitas sebelum membuat kasbon atau menerima pembayaran. Langkah sederhana ini mengurangi risiko pembayaran dikaitkan ke orang atau saldo yang salah. Jaga catatan pelanggan agar tidak mudah dilihat atau digunakan oleh pihak yang tidak berkepentingan.
Catat penjualan hanya sekali
Ketika pelanggan mengambil barang secara kasbon, catat penjualan asal satu kali. Tandai bahwa pembayarannya belum selesai, lalu buat jejak piutang yang mengacu pada transaksi tersebut. Jangan menunggu pelunasan untuk mengulang transaksi barang yang sama.
Pembayaran kasbon di kemudian hari adalah penyelesaian atas piutang yang sudah ada, bukan penjualan baru. Memegang prinsip ini mencegah omzet atau aktivitas penjualan dihitung berulang hanya karena uang diterima dalam beberapa tahap.
Catat nilai awal kasbon
Nilai awal kasbon berasal dari jumlah transaksi yang belum dibayar. Jika transaksi Rp80.000 dan pelanggan langsung membayar Rp30.000, nilai yang masih harus ditagih adalah Rp50.000. Catat nilai transaksi, pembayaran yang benar-benar diterima, dan saldo awal secara terpisah.
Jangan mengubah nilai penjualan asal setiap kali ada pembayaran. Yang berubah adalah jumlah terbayar dan sisa piutang. Dengan demikian, catatan tetap dapat menjelaskan nilai transaksi awal serta perjalanan pembayaran sampai selesai.
Jangan masukkan kasbon sebagai uang tunai
Piutang adalah uang yang berhak ditagih usaha, tetapi bukan uang fisik yang sudah diterima. Jika seluruh penjualan kasbon langsung ditambahkan ke laci kas, pemeriksaan akhir hari akan menunjukkan uang yang seharusnya ada padahal pelanggan belum membayar.
Ketika pembayaran kemudian benar-benar diterima, bedakan penerimaan itu dari penjualan asal. Catat bahwa kas masuk tersebut melunasi atau mengurangi piutang tertentu. Artikel ini memberi panduan kontrol operasional dan bukan aturan akuntansi atau pajak universal.
Cara mencatat pembayaran sebagian
Pembayaran sebagian harus diterapkan pada kasbon yang tepat. Buka atau temukan catatan pelanggan, periksa transaksi asal dan saldo sebelumnya, catat jumlah yang diterima, lalu kurangi saldo. Tunjukkan hasilnya kepada pelanggan bila perlu agar kedua pihak memahami sisa yang sama.
Jangan mengganti nilai awal kasbon dengan nilai pembayaran terakhir. Simpan nilai awal sebagai referensi dan perbarui jumlah terbayar serta sisa piutang. Jika pembayaran melebihi saldo, periksa nominal sebelum menyimpan dan jangan membuat saldo negatif tanpa alasan yang jelas.
Cara menghitung sisa piutang
Rumus operasional sederhananya adalah: sisa piutang baru = sisa sebelumnya - pembayaran yang diterima. Jika saldo sebelumnya Rp75.000 dan pelanggan membayar Rp25.000, sisa baru adalah Rp50.000. Perhitungan ini dilakukan pada piutang pelanggan yang sama.
Periksa kembali angka sebelum menutup catatan. Kesalahan satu digit dapat membuat penagihan berikutnya membingungkan. Bila ada lebih dari satu kasbon untuk pelanggan yang sama, tentukan dan catat pembayaran diterapkan ke transaksi yang mana.
Kapan kasbon dianggap lunas?
Kasbon dianggap lunas ketika seluruh pembayaran yang valid telah mengurangi sisa piutang menjadi Rp0. Status lunas sebaiknya diberikan setelah nominal dan transaksi yang terkait diperiksa, bukan hanya karena ada ingatan bahwa pelanggan pernah menyerahkan uang.
Jangan menghapus catatan yang sudah lunas hanya untuk merapikan daftar. Riwayat dasar transaksi dan status akhirnya dapat membantu ketika ada pertanyaan di kemudian hari. Cara penyimpanan perlu disesuaikan dengan alat yang digunakan dan kebutuhan warung.
Contoh kasbon Rp50.000 dibayar dua kali
CONTOH ILUSTRATIF: penjualan asal sekaligus nilai kasbon adalah Rp50.000. Penjualan tersebut dicatat SATU KALI. Ketika pelanggan membayar pertama kali sebesar Rp20.000, perhitungannya adalah Rp50.000 - Rp20.000 = Rp30.000. Sisa piutang setelah pembayaran pertama adalah Rp30.000.
Pada pembayaran kedua pelanggan menyerahkan Rp30.000. Perhitungannya menjadi Rp30.000 - Rp30.000 = Rp0. Status kasbon kemudian Lunas. Pembayaran Rp20.000 dan Rp30.000 sama-sama mengurangi piutang Rp50.000 yang sama; keduanya bukan penjualan baru.
Mengapa pembayaran kasbon bukan penjualan baru?
Barang dan nilai penjualannya sudah dicatat pada transaksi asal. Pembayaran selanjutnya hanya mengubah posisi dari uang yang masih harus ditagih menjadi uang yang sudah diterima. Membuat transaksi penjualan baru untuk setiap cicilan akan menggandakan aktivitas yang sebenarnya hanya terjadi sekali.
Dalam contoh tadi, jangan mencatat Rp50.000 sebagai penjualan lalu menambah Rp20.000 dan Rp30.000 sebagai penjualan baru. Cara tersebut menghasilkan total aktivitas Rp100.000 dari barang yang sebenarnya dijual Rp50.000. Pertahankan satu transaksi asal dan satu saldo piutang yang berkurang.
Hubungan kasbon dengan stok barang
Barang sudah keluar ketika penjualan kasbon dilakukan, meskipun uang belum diterima penuh. Karena itu, pergerakan stok berkaitan dengan penjualan asal. Pembayaran Rp20.000 atau Rp30.000 beberapa hari kemudian tidak berarti barang keluar lagi dan tidak boleh mengurangi stok untuk kedua kalinya.
Jika stok dan catatan berbeda, telusuri transaksi asal serta pergerakan lain secara terpisah. Jangan mengubah saldo kasbon untuk memaksa stok terlihat cocok. Pengelolaan stok lengkap memiliki proses pemeriksaan tersendiri.
Cek daftar kasbon secara berkala
Pilih waktu yang realistis untuk meninjau kasbon terbuka, misalnya saat warung tidak ramai atau ketika melakukan pemeriksaan catatan. Urutkan berdasarkan pelanggan atau transaksi, lalu periksa nilai awal, pembayaran, sisa, dan status. Tujuannya adalah menemukan catatan yang belum diperbarui sebelum semakin sulit ditelusuri.
Tidak ada frekuensi pemeriksaan yang wajib untuk semua warung. Warung dengan kasbon lebih banyak mungkin membutuhkan pemeriksaan lebih sering. Yang penting, jadwalnya dapat dijalankan secara konsisten dan tidak bergantung pada ingatan saat pelanggan datang kembali.
Jika catatan dan pengakuan pelanggan berbeda
Perbedaan tidak otomatis berarti pelanggan atau petugas berbohong, mencuri, atau melakukan kecurangan. Penyebab operasional dapat berupa entri yang terlewat, nominal salah, pembayaran dikaitkan ke pelanggan atau piutang yang keliru, perbedaan waktu pencatatan, atau kesalahan lain.
Gunakan urutan CHECK RECORD → CHECK ORIGINAL TRANSACTION → CHECK PAYMENT EVIDENCE IF AVAILABLE → CONFIRM WITH CUSTOMER → CORRECT ONLY AFTER REASON IS CLEAR. Jangan menghapus atau mengubah angka hanya supaya kedua pihak cepat sepakat. Simpan konteks koreksi secara terpisah bila alat yang digunakan tidak menyediakan alur koreksi yang terverifikasi.
Buat kebijakan kasbon yang realistis
Setiap warung dapat menentukan kebijakan berdasarkan arus kas, hubungan dengan pelanggan, nilai transaksi, kemampuan menindaklanjuti, dan risiko usaha. Jelaskan sejak awal siapa yang dapat menggunakan kasbon, bagaimana pembayaran dicatat, dan bagaimana pelanggan dapat memeriksa sisanya.
Tidak ada satu batas kredit, tanggal jatuh tempo, jangka pembayaran, atau jumlah maksimum pelanggan kasbon yang cocok untuk semua warung. Hindari menyalin angka dari usaha lain tanpa memahami kondisi sendiri. Panduan ini bukan nasihat hukum, pajak, akuntansi formal, atau penilaian kelayakan kredit.
Dari buku tulis ke pencatatan digital
Buku tulis dapat memadai bila setiap transaksi dan pembayaran dicatat konsisten, halaman mudah ditemukan, serta saldo dapat diperiksa. Hindari kertas lepas yang mudah hilang. Beri satu area yang jelas untuk setiap pelanggan atau transaksi dan jangan menimpa angka lama tanpa jejak.
Pencatatan digital dapat membantu mencari pelanggan dan menghitung saldo, tetapi tidak otomatis membuat data benar. Identitas yang salah, transaksi yang dilewati, atau pembayaran yang dimasukkan ke piutang lain tetap menghasilkan catatan keliru. Kebiasaan pemeriksaan tetap diperlukan apa pun alatnya.
Menggunakan BES Kasir untuk kasbon atau piutang
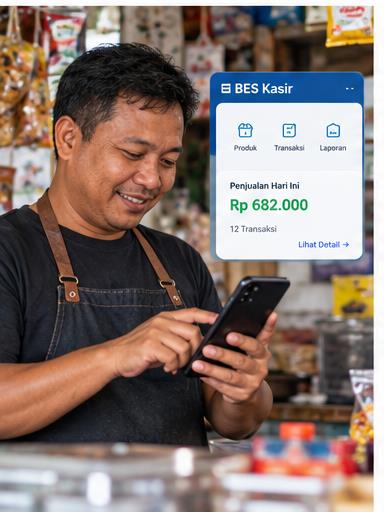
Pada implementasi BES Kasir yang diverifikasi, catatan pelanggan mendukung nama dan referensi telepon atau WhatsApp opsional. Pelanggan dapat dipilih saat transaksi kasir. Pilihan KASBON / PIUTANG mensyaratkan pelanggan terpilih, lalu piutang dikaitkan dengan transaksi dan pelanggan tersebut.
Catatan piutang menyimpan nilai awal, jumlah terbayar, dan sisa saldo. Pembayaran sebagian mengurangi sisa; saldo Rp0 ditampilkan sebagai “Lunas”. Daftar saat ini dapat menampilkan pelanggan, transaksi asal, sisa saldo, dan keadaan lunas. Penjualan asal yang berhasil dikomit mengurangi stok, sedangkan pembayaran piutang kemudian tidak mengurangi stok lagi.
Transaksi KASBON tidak dihitung sebagai transaksi TUNAI dalam kas yang diharapkan pada shift. Namun, jangan menyatakan bahwa pembayaran piutang otomatis masuk ke pergerakan kas, laci kas, atau kas shift: perilaku tersebut tidak terverifikasi. Catatan pelanggan dan piutang menggunakan penyimpanan lokal aplikasi. Gunakan pencatatan sesuai perilaku yang benar-benar tersedia dan periksa penerimaan kas secara terpisah.
Batas kemampuan yang perlu dipahami
Jangan menganggap BES Kasir menyediakan input jatuh tempo, pengingat otomatis, notifikasi, jadwal penagihan, riwayat pembayaran terperinci, invoice piutang otomatis, rekonsiliasi bank atau QRIS, pesan WhatsApp otomatis, bunga, denda, penilaian kredit, atau batas kredit otomatis. Kemampuan tersebut tidak terverifikasi pada alur piutang yang diperiksa.
Jangan pula menjanjikan alur edit, hapus, pembalikan, atau koreksi piutang; sinkronisasi multi-perangkat atau cloud; backup cloud otomatis; deteksi fraud; maupun kepatuhan akuntansi dan pajak formal. Fitur piutang juga tidak boleh dipasarkan sebagai fitur khusus Free atau Pro. Kondisi konektivitas paket tidak perlu dijadikan janji dalam panduan operasional ini.
Kesalahan umum dalam catatan kasbon
Kesalahan umum meliputi mengandalkan ingatan, memakai identitas pelanggan yang tidak jelas, tidak mencatat transaksi asal, memperlakukan piutang sebagai uang tunai, memasukkan pembayaran sebagai penjualan baru, serta mengurangi saldo tanpa memastikan pembayaran benar-benar diterima.
Kesalahan lain adalah mengurangi stok lagi ketika pelanggan membayar, menghapus catatan setelah lunas, menuduh pihak tertentu saat ada selisih, atau menerapkan batas kasbon yang sama kepada semua keadaan. Perbaiki proses berdasarkan bukti dan konteks, bukan dengan mengubah angka agar tampak cocok.
Checklist praktis mencatat kasbon
[ ] Pelanggan sudah diidentifikasi dengan jelas? [ ] Penjualan asal dicatat satu kali? [ ] Nilai awal kasbon benar? [ ] Kasbon tidak dimasukkan sebagai uang tunai? [ ] Setiap pembayaran diterapkan ke piutang yang tepat?
[ ] Sisa piutang sudah dihitung ulang? [ ] Status Lunas hanya diberikan saat saldo Rp0? [ ] Pembayaran tidak dicatat sebagai penjualan baru? [ ] Stok tidak dikurangi lagi saat pembayaran? [ ] Perbedaan diperiksa tanpa tuduhan otomatis?
Pertanyaan umum tentang kasbon pelanggan
Apakah kasbon sama dengan uang tunai? Tidak. Kasbon adalah piutang yang masih perlu ditagih. Apakah pembayaran sebagian dicatat sebagai penjualan baru? Tidak. Pembayaran tersebut mengurangi saldo piutang dari penjualan asal. Kapan kasbon lunas? Setelah pembayaran valid membuat sisanya menjadi Rp0.
Apakah barang kasbon tetap mengurangi stok? Barang sudah keluar melalui penjualan asal, sehingga pergerakan stok terjadi pada transaksi tersebut. Pembayaran berikutnya tidak mengurangi stok lagi. Apakah semua warung harus memberi batas atau tempo yang sama? Tidak; kebijakan perlu menyesuaikan arus kas, hubungan pelanggan, nilai transaksi, dan risiko masing-masing usaha.
Catatan yang jelas menjaga hubungan dan kendali
Pencatatan kasbon yang rapi bukan sekadar daftar orang yang belum membayar. Catatan tersebut menghubungkan pelanggan, penjualan asal, pembayaran yang sudah diterima, dan saldo yang masih perlu ditindaklanjuti. Dengan jejak yang jelas, percakapan dengan pelanggan dapat bertumpu pada informasi yang sama.
Ingat alurnya: PELANGGAN BELANJA → PENJUALAN DICATAT SEKALI → KASBON DICATAT → PEMBAYARAN MASUK → SISA PIUTANG DIKURANGI → LUNAS SAAT SALDO Rp0 → CATATAN DICEK. Mulailah dengan format yang mampu dijalankan konsisten dan jangan mencampur penjualan, piutang, serta uang tunai.