Apa yang perlu dicatat setiap transaksi?
Warung yang ramai mudah membuat transaksi kecil terlewat jika semuanya mengandalkan ingatan. Pencatatan penjualan harian tidak harus rumit: yang penting setiap transaksi memiliki jejak yang cukup untuk diperiksa kembali saat usaha tutup.
Catat setidaknya waktu atau tanggal, barang atau kelompok barang, jumlah, harga jual, diskon jika ada, total transaksi, metode pembayaran, dan status pembayaran ketika relevan. Detail tambahan dapat memudahkan penelusuran, tetapi format harus tetap praktis agar bisa dipakai secara konsisten oleh warung, kios, toko kecil, PKL, atau usaha rumahan.
Penjualan harian bukan laba harian. Nilai penjualan belum memperhitungkan HPP dan pengeluaran lain. Uang tunai di laci juga tidak otomatis sama dengan nilai penjualan karena dapat dipengaruhi uang awal, kembalian, pengeluaran, penarikan pemilik, retur, piutang, dan transaksi nontunai.
Mengapa pencatatan transaksi bermanfaat bagi UKMBaca Wawasan UKM tentang keuangan
Jangan menunggu sampai malam untuk mengingat semua
Menyusun kembali transaksi harian dari ingatan mudah menghasilkan catatan yang tidak lengkap. Saat pembeli datang berurutan, detail barang, jumlah, harga, metode pembayaran, dan kembalian dapat tertukar meskipun pemilik merasa masih mengingat totalnya.
Catat transaksi ketika terjadi jika keadaan memungkinkan. Saat sangat sibuk, gunakan metode sementara yang konsisten—misalnya tanda pada daftar produk atau nota bernomor—kemudian lengkapi detail sesegera mungkin setelah antrean berkurang.
Jangan menutup kekurangan catatan dengan membuat total perkiraan yang tidak dapat ditelusuri. Tandai bagian yang belum pasti dan cari kembali bukti transaksi, pesan pesanan, atau catatan pembayaran yang relevan.
Bedakan penjualan tunai dan nontunai
Penjualan Rp50.000 yang dibayar tunai dan penjualan Rp50.000 yang dibayar nontunai sama-sama menambah catatan penjualan. Namun, hanya transaksi tunai yang secara langsung menambah uang fisik di laci. Karena itu, metode pembayaran diperlukan untuk mencocokkan catatan dengan uang yang benar-benar tersedia.
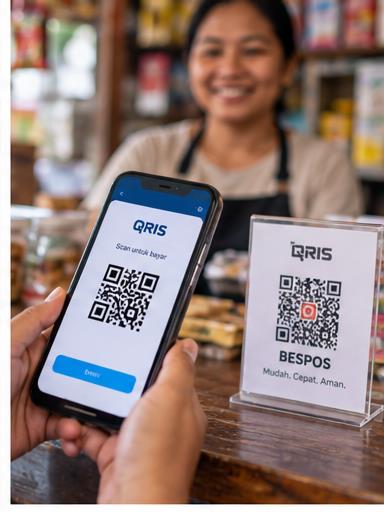
Kelompokkan pembayaran setidaknya menjadi tunai dan nontunai. Jika diperlukan, pisahkan lagi QRIS, transfer, atau metode lain agar bukti masing-masing dapat diperiksa. QRIS adalah pembayaran nontunai; jangan memasukkannya ke hitungan uang fisik hanya karena transaksinya terjadi di meja kasir.
Pencatatan metode pembayaran tidak membuktikan bahwa dana pasti sudah diterima. Periksa status atau bukti pembayaran yang relevan dan jangan menganggap sistem tertentu melakukan verifikasi otomatis tanpa dasar.
Contoh catatan penjualan warung
CONTOH ILUSTRATIF: pukul 08:10 terjual 2 kopi sachet dengan harga Rp3.000 per buah, dibayar tunai, total Rp6.000. Pukul 09:05 terjual 1 mi instan seharga Rp4.000, dibayar QRIS atau nontunai, total Rp4.000.
Pukul 10:20 terjual 1 air mineral seharga Rp5.000 secara tunai. Pukul 11:15 terjual 1 snack seharga Rp6.000 secara tunai. Total penjualan yang tercatat adalah Rp6.000 + Rp4.000 + Rp5.000 + Rp6.000 = Rp21.000.
Dari Rp21.000 tersebut, penjualan tunai berjumlah Rp17.000 dan penjualan nontunai Rp4.000. Rp21.000 adalah penjualan, bukan laba. Laba tidak dapat dihitung dari contoh ini karena HPP dan pengeluaran lain tidak diberikan.
Uang awal kas bukan penjualan
Uang awal atau modal kembalian disediakan sebelum warung mulai menerima pembayaran. Nilainya membantu melayani kembalian, tetapi bukan hasil penjualan hari itu. Catat jumlahnya sebelum transaksi pertama agar uang tambahan di laci tidak salah dibaca sebagai omzet harian.
Dalam contoh sederhana, uang awal Rp100.000 ditambah penjualan tunai Rp17.000 dan tidak ada pergerakan kas lain menghasilkan uang fisik yang diharapkan sebesar Rp117.000. Penjualan nontunai Rp4.000 tidak ditambahkan ke laci kas.
Kerangka operasionalnya adalah: uang kas yang diharapkan = uang awal + penjualan tunai + kas masuk lain yang valid - kas keluar - penarikan yang dicatat ± koreksi yang memang relevan. Ini adalah kerangka rekonsiliasi operasional, bukan rumus akuntansi universal.
Pisahkan pengeluaran dari penjualan
Jika Rp20.000 diambil dari laci untuk membeli kebutuhan operasional, jangan diam-diam mengurangi angka penjualan. Penjualan tetap mencatat barang yang terjual, sedangkan penggunaan uang tersebut dicatat sebagai pergerakan kas terpisah dengan keterangan yang cukup.
Dengan uang awal Rp100.000, penjualan tunai Rp17.000, dan pengeluaran kas tercatat Rp20.000, uang fisik yang diharapkan adalah Rp100.000 + Rp17.000 - Rp20.000 = Rp97.000. Contoh ini tidak cukup untuk menyatakan usaha untung atau rugi.
Memisahkan penjualan dan pengeluaran membuat pemilik dapat menjelaskan mengapa uang laci berubah tanpa mengubah riwayat transaksi. Simpan nota atau keterangan pembelian bila praktis agar pergerakan tersebut dapat diperiksa kembali.
Jangan campur penarikan pemilik dengan penjualan
Ketika pemilik mengambil uang dari laci untuk kebutuhan pribadi, uang fisik berkurang tetapi riwayat penjualan tidak berubah. Jika penarikan tidak dicatat, pemeriksaan akhir hari akan menunjukkan selisih tanpa penjelasan yang mudah ditemukan.
Beri jejak yang membedakan penarikan pemilik dari penjualan, pengeluaran usaha, pembayaran pemasok, uang kembalian atau cash float, dan pergerakan kas lain. Artikel ini tidak menentukan klasifikasi akuntansi formal; tujuannya adalah menjaga catatan operasional tetap dapat ditelusuri.
Kasbon atau piutang perlu jejak tersendiri
Jika barang sudah diberikan tetapi pelanggan membayar kemudian, jangan memperlakukan uang fisik seolah-olah sudah diterima. Catat transaksi dan tandai status pembayarannya agar nilai yang belum dibayar tidak ikut dicocokkan dengan kas aktual.
Catatan minimum dapat memuat nama atau referensi pelanggan bila praktis, jumlah, tanggal, dan status pembayaran. Perbarui jejak tersebut ketika pembayaran diterima. Perlakuan pengakuan pendapatan dapat bergantung pada konteks akuntansi; panduan ini hanya membahas kontrol operasional.
Retur dan koreksi jangan dihapus diam-diam
Jika barang dikembalikan atau transaksi perlu dikoreksi, pertahankan informasi yang cukup untuk menjelaskan perubahan total. Catat transaksi asal bila tersedia, barang atau nilai yang berubah, waktu, dan alasan singkat yang relevan.
Menghapus catatan tanpa jejak membuat pemeriksaan tutup warung lebih sulit karena angka penjualan, uang, dan stok dapat berubah tanpa penjelasan. Gunakan retur penjualan atau koreksi transaksi ketika alat yang dipakai mendukungnya; tidak semua koreksi harus mengikuti satu metode akuntansi yang sama.
Cara mengecek penjualan saat tutup warung
Pertama, jumlahkan seluruh penjualan yang tercatat. Kedua, pisahkan total menurut metode pembayaran. Ketiga, hitung uang tunai aktual di laci tanpa memasukkan bukti nontunai. Keempat, masukkan uang awal sebagai dasar rekonsiliasi, bukan sebagai penjualan.
Kelima, masukkan kas masuk lain dan kas keluar yang benar-benar tercatat, termasuk pengeluaran dan penarikan pemilik. Keenam, hitung kas yang diharapkan lalu bandingkan dengan uang aktual. Ketujuh, periksa penerimaan nontunai secara terpisah menggunakan bukti atau catatan yang sesuai.
Kedelapan, tinjau retur dan koreksi. Kesembilan, catat selisih dan informasi yang mungkin menjelaskannya. Kesepuluh, simpan catatan hari itu beserta bukti penting agar transaksi harian warung dapat diperiksa kembali tanpa mengandalkan ingatan.
Rekonsiliasi kas tidak harus menjadi proses panjang. Urutan yang sama setiap hari lebih berguna daripada pemeriksaan rumit yang hanya dilakukan sesekali.
Kalau ada selisih, jangan langsung menuduh
Selisih dapat berasal dari transaksi yang belum dicatat, jumlah atau harga yang salah, kekeliruan memberi kembalian, pergerakan kas yang terlewat, metode pembayaran yang salah dipilih, retur atau koreksi, kesalahan menghitung uang, dan sebab operasional lain.
Selisih tidak otomatis berarti pencurian atau kecurangan. Telusuri catatan dan kejadian terlebih dahulu: lihat urutan transaksi, periksa kembalian, cocokkan pengeluaran dan penarikan, tinjau bukti nontunai, lalu hitung ulang uang fisik.
Bila penyebab belum ditemukan, simpan jumlah selisih dan hasil pemeriksaan sebagai catatan. Hindari mengubah transaksi hanya agar angka tampak cocok karena tindakan tersebut menghilangkan informasi yang dibutuhkan untuk menemukan pola masalah.
Catatan penjualan juga membantu cek stok
Catatan barang yang terjual menjadi salah satu masukan untuk memeriksa stok. Jika catatan menunjukkan sepuluh unit terjual, pemilik dapat membandingkannya dengan perubahan persediaan dan menelusuri transaksi yang relevan.
Namun, penjualan saja tidak menjelaskan semua perbedaan stok. Pembelian, retur, barang rusak atau hilang, penyesuaian, kesalahan pencatatan, penggunaan internal, dan pergerakan sah lainnya juga dapat mengubah jumlah barang.
Gunakan perbedaan sebagai alasan untuk memeriksa, bukan sebagai bukti otomatis tentang penyebab tertentu. Catatan stok dan transaksi sama-sama perlu dijaga agar perbandingannya bermakna.
Contoh rekonsiliasi akhir hari
CONTOH ILUSTRATIF: uang awal Rp100.000, penjualan tunai tercatat Rp350.000, dan penjualan nontunai tercatat Rp150.000. Total penjualan tercatat adalah Rp500.000. Ada pengeluaran kas tercatat Rp40.000 dan penarikan pemilik tercatat Rp25.000.
Uang kas yang diharapkan adalah Rp100.000 + Rp350.000 - Rp40.000 - Rp25.000 = Rp385.000. Jika uang aktual yang dihitung Rp380.000, terdapat selisih kurang Rp5.000 dibandingkan kas yang diharapkan.
Jangan langsung menyebut Rp5.000 tersebut sebagai kerugian akibat pencurian. Periksa transaksi, kembalian, pengeluaran, penarikan, dan proses penghitungan. Penjualan nontunai Rp150.000 diperiksa terpisah terhadap bukti atau catatan pembayaran yang relevan.
Dari buku catatan ke HP
Buku catatan dapat bekerja dengan baik ketika transaksi masih terbatas, orang yang mencatat disiplin, dan riwayat dapat ditemukan kembali. Format sederhana yang benar-benar dipakai lebih berguna daripada sistem canggih yang sering dilewati.
Ketika transaksi bertambah, HP atau aplikasi kasir dapat mengurangi pekerjaan berulang dan membuat riwayat lebih mudah ditinjau. Teknologi tidak otomatis membuat data benar: input yang salah, transaksi yang dilewati, atau metode pembayaran yang keliru tetap menghasilkan catatan yang salah.
Pilih alat berdasarkan ritme usaha, jumlah produk, volume transaksi, orang yang bertugas, dan kebutuhan pemeriksaan. Migrasikan kebiasaan yang sudah jelas, bukan sekadar memindahkan catatan yang belum teratur ke layar.
Mencatat penjualan dengan BES Kasir
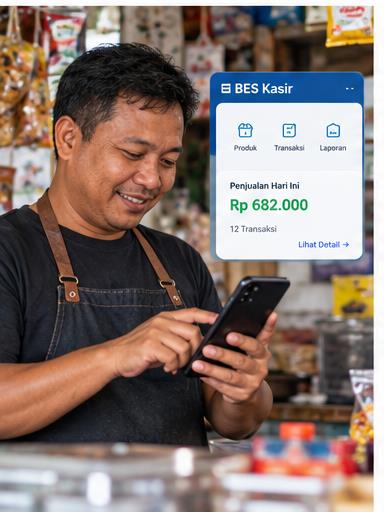
BES Kasir dapat digunakan untuk mencatat produk, harga jual, HPP, stok, jumlah barang dalam keranjang, subtotal atau total, pembayaran tunai, uang diterima dan kembalian, serta riwayat transaksi. Retur penjualan dapat digunakan pada implementasi yang mendukung alur tersebut.
Untuk QRIS, merchant dapat menampilkan gambar QRIS statis. Penyelesaian transaksi dilakukan secara manual setelah pembayaran dikonfirmasi di luar aplikasi; BES Kasir tidak dinyatakan memverifikasi pembayaran QRIS secara otomatis.
Fitur tersebut membantu menyediakan jejak transaksi, tetapi pemilik tetap perlu memasukkan data dengan benar dan memeriksa hasilnya. Gunakan BES Kasir sesuai kebutuhan operasional, bukan sebagai pengganti pertimbangan akuntansi, pajak, atau audit.
Data hari ini dipakai untuk besok
Catatan hari ini dapat menunjukkan produk yang benar-benar terjual, membantu menyiapkan pemeriksaan restok, menandai transaksi yang membutuhkan tindak lanjut, dan menjaga riwayat kegiatan usaha. Perbandingan antarhari tetap perlu membaca konteks seperti hari buka, perubahan harga, stok, cuaca, atau promosi.
Data penjualan juga membantu meninjau keputusan harga, tetapi penjualan tinggi tidak dengan sendirinya membuktikan sebuah produk menguntungkan. Pemilik tetap perlu memahami HPP, diskon, dan pengeluaran lain yang relevan sebelum menilai hasil.
Setelah pencatatan operasional lebih rapi, gunakan informasi tersebut untuk memperbaiki persediaan, harga, layanan, serta cara memperoleh dan melayani pelanggan—bukan untuk membuat kesimpulan besar dari satu hari.
Pelajari cara menghitung HPP dan menentukan harga jualGunakan catatan saat menguji cara mendapatkan pelanggan pertamaPromosikan produk melalui WhatsApp tanpa spam
Kesalahan yang sering terjadi
Kesalahan dasar meliputi mengandalkan ingatan, hanya mencatat total uang tunai, mencampur tunai dan nontunai, menganggap uang awal sebagai penjualan, serta mengambil uang dari laci tanpa meninggalkan catatan.
Kesalahan lain adalah menghapus atau memperbaiki transaksi tanpa jejak, menganggap penjualan sama dengan laba, menganggap seluruh kas di laci sama dengan penjualan, mengabaikan retur, dan tidak mencatat pergerakan kas usaha.
Ketika angka berbeda, jangan langsung menyalahkan orang. Periksa proses dan bukti terlebih dahulu. Catatan penjualan harian adalah alat kontrol operasional, bukan mekanisme otomatis untuk mendeteksi kecurangan atau melakukan audit keuangan.
Checklist tutup warung
[ ] Semua transaksi hari ini sudah tercatat?
[ ] Penjualan tunai dan nontunai sudah dipisahkan?
[ ] Retur/koreksi sudah diperiksa?
[ ] Pengeluaran dari kas sudah dicatat?
[ ] Penarikan pemilik sudah dicatat?
[ ] Uang tunai aktual sudah dihitung?
[ ] Uang aktual sudah dibandingkan dengan angka yang diharapkan?
[ ] Bukti transaksi nontunai sudah diperiksa?
[ ] Selisih, jika ada, sudah diberi catatan?
[ ] Catatan hari ini sudah disimpan?
Pertanyaan umum tentang catatan penjualan harian
Apa saja yang perlu dicatat dalam penjualan harian warung? Catat waktu atau tanggal, barang, jumlah, harga, diskon jika ada, total, metode pembayaran, dan status pembayaran ketika relevan. Tambahkan detail hanya jika berguna dan mampu dicatat konsisten.
Apakah omzet harian sama dengan laba? Tidak. Omzet atau penjualan belum dikurangi HPP dan pengeluaran lain. Apakah uang di laci kas sama dengan penjualan hari itu? Belum tentu, karena ada uang awal, pergerakan kas, transaksi nontunai, retur, piutang, dan faktor lain.
Bagaimana mencatat pembayaran QRIS? Catat sebagai pembayaran nontunai serta simpan status atau bukti yang relevan. Jangan menganggap QRIS sudah terverifikasi otomatis tanpa pemeriksaan atau dukungan sistem yang memang terbukti ada.
Bagaimana kalau uang kas berbeda dengan catatan? Hitung ulang dan telusuri transaksi, kembalian, metode pembayaran, pengeluaran, penarikan, serta koreksi. Selisih tidak otomatis berarti kecurangan.
Apakah warung kecil harus memakai aplikasi kasir? Tidak. Buku dapat memadai bila dipakai disiplin dan riwayat mudah ditemukan. Aplikasi POS menjadi berguna ketika volume transaksi atau kebutuhan penelusuran bertambah, tetapi tetap membutuhkan input dan pemeriksaan yang benar.
Catatan sederhana menjaga kendali usaha
Pencatatan penjualan harian yang baik bukan soal membuat warung menjadi rumit. Tujuannya adalah memastikan setiap transaksi memiliki jejak yang cukup sehingga pemilik dapat memahami apa yang terjual, bagaimana pembayaran diterima, mengapa uang kas berubah, dan apa yang perlu diperiksa sebelum membuka usaha kembali besok.
Mulailah dengan catatan sederhana yang konsisten. Gunakan alat digital ketika alat tersebut mengurangi pekerjaan berulang tanpa mengurangi kendali, dan tetap periksa data sebelum menjadikannya dasar keputusan.
Panduan ini bersifat operasional. Catatan transaksi membantu kegiatan sehari-hari, tetapi tidak menggantikan nasihat akuntansi atau pajak, pemeriksaan audit, maupun kewajiban pencatatan yang berlaku bagi usaha Anda.